子どもが就職し、学費や毎月の仕送りが終わると、厚くしてきた死亡保障を軽くできそうに見えます。けれども「独立したから半分」「もう教育費がないからゼロ」と先に金額を決めると、配偶者の生活費や住宅費だけが取り残されます。
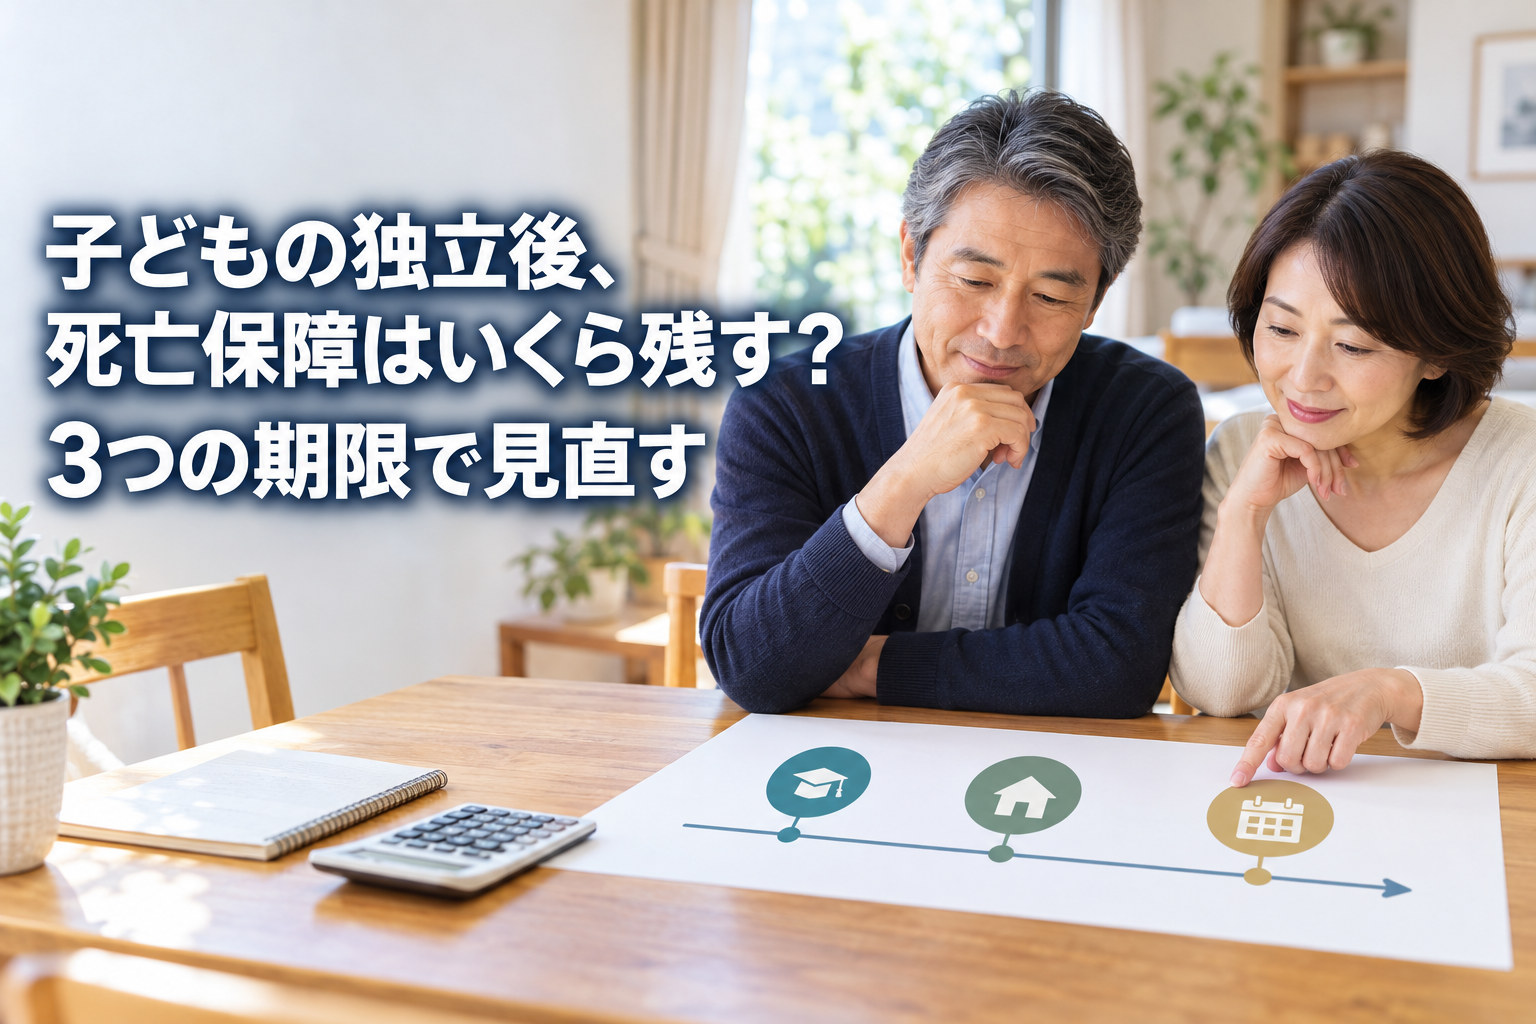
見るべきなのは子どもの年齢ではなく、支出が終わる日です。子への支援、住まいの負担、配偶者の収入が年金へ切り替わる時期。この3つの期限を置くと、死亡保障をいつまで、いくら残すかが具体的になります。
結論:死亡保障は「誰のため」より「いつまで不足するか」で残す
子どもの独立は見直しの合図であって、解約の合図ではない
子育て中の死亡保障には、教育費、子どもの生活費、配偶者の生活費、住宅費など複数の役割があります。子どもが独立して消えるのは、そのうち教育費と子どもの生活費の一部です。
一方、配偶者が一人になった後の生活費、賃貸住宅の家賃、持ち家の固定資産税や管理費、ローン、葬儀や整理にかかる一時的な費用は残ります。保障全体を一度に小さくするより、役割ごとに終了日を置くほうが安全です。
残す金額は「不足額×不足期間」から探る
必要保障額の土台は、遺族に必要なお金から、遺族の収入、公的保障、貯蓄、勤務先からの給付などを引いた不足です。記事上で一律の金額は決められませんが、何を調べるかは整理できます。
必要になりそうな死亡保障 = 配偶者の生活費・住居費・残る支援・一時費用 − 配偶者の収入・公的保障・貯蓄・死亡退職金など
大切なのは、毎月の不足を一生分まとめて掛け算しないことです。子への支援が残る期間、住宅ローンが残る期間、配偶者が働く期間、老齢年金を受け始めた後では、家計の姿が違います。
まず作るのは3本の期限線
| 期限 | 何が変わる日か | 資料で確かめること |
|---|---|---|
| 子への支援が終わる日 | 学費・仕送り・家賃補助などが終わる | 毎月額、残り月数、臨時支援 |
| 住宅負担が軽くなる日 | ローン完済、団信の対象確認、住み替え | 残高、契約者、保障対象、完済後費用 |
| 配偶者の収入が切り替わる日 | 退職、再雇用終了、老齢年金開始 | 手取り、退職金、自分の年金見込み |
最も遅い期限まで大きな保障を同じ額で持つ必要があるとは限りません。支援が終わるたびに保障を階段状に小さくする案と、最初から小さくする案を比べます。
1つ目の期限:子への支援が本当に終わる日を決める
就職は「家計が完全に別になる日」とは限らない
就職しても、奨学金返済の援助、家賃補助、車の購入、資格取得、引っ越しなどで支援が続く家庭があります。逆に、学生でも教育費の準備が済み、死亡保障で追加確保する必要が小さい場合もあります。
「独立」という言葉だけではなく、親の口座から出ていく支出がいつ終わるかを見ます。今後3年だけ月数万円の支援が残るなら、その総額と期間を別枠にします。
支援は毎月分と一時分を分ける
毎月の仕送りと、結婚・転居などの一時支援を同じ欄に入れると、必要な時期が見えません。毎月分は終了月まで、一時分は予定額と時期を家族で話します。
親が出すと決めていない費用まで死亡保障へ含める必要はありません。子ども本人が負担する範囲、親が支える範囲、すでに貯蓄で確保した範囲を分けます。
遺族基礎年金は「子」の年齢条件がある
日本年金機構の遺族年金案内では、遺族基礎年金は要件を満たす場合、死亡した人に生計を維持されていた「子のある配偶者」または「子」が受給対象です。
ここでいう子は、原則として18歳になった年度の3月31日まで、障害等級1級・2級の状態にある場合は20歳未満という条件があります。
子どもがこの年齢条件を外れた後は、子がいることを理由とする遺族基礎年金を同じ前提では置けません。ただし、遺族厚生年金は別制度です。公的保障がゼロとも、今と同じ額が続くとも決めつけないことが重要です。
2つ目の期限:住宅ローンより、死亡後に残る住居費を見る
団信は契約者と保障対象を証書で確かめる
住宅金融支援機構の新機構団信では、加入者が死亡または所定の身体障害状態になった場合などに、機構に対する残債務の返済が不要になる仕組みが案内されています。
ただし、これは新機構団信の説明です。民間金融機関の団信、ペアローン、連帯債務、疾病保障付きの契約は扱いが同じとは限りません。
死亡保障を減らす根拠にするなら、ローン残高だけでなく、誰が被保険者か、どの債務が弁済されるか、免責や保障終了時期を契約書類で確かめます。
ローンが消えても住居費はゼロにならない
団信で住宅ローンが弁済されても、固定資産税、管理費、修繕積立金、火災保険、修繕費は残ります。戸建てなら外壁や設備の更新、マンションなら毎月の管理費等を見ます。
賃貸住宅には団信がないため、配偶者が住み続ける期間の家賃がそのまま残ります。住み替える予定があるなら、引っ越し費用と住み替え後の家賃を別に置きます。
完済日ではなく、配偶者が負担できる日を期限にする
ローン完済が65歳でも、配偶者の収入で無理なく払えるなら、住宅費のための死亡保障はそれ以前に軽くできる場合があります。
反対に、完済後も管理費や家賃の不足が続くなら、完済日だけでは線を引けません。住宅の期限は死亡後の住居費を配偶者が負担できる日にします。
3つ目の期限:配偶者の給与が年金へ切り替わる時期を置く
現在の遺族厚生年金にも受給要件がある
日本年金機構の遺族厚生年金案内では、死亡した人の厚生年金加入状況などに加え、遺族の範囲や優先順位などの要件が示されています。
現在の制度でも、子のない配偶者の年齢や性別によって扱いが同じではありません。65歳以降に自分の老齢厚生年金を受ける権利がある場合は、遺族厚生年金との調整もあります。
2028年4月の見直し予定も計算日へ入れる
厚生労働省の遺族厚生年金見直し案内では、2028年4月施行予定の見直しが説明されています。
18歳年度末までの子がいない配偶者について、施行直後の対象者、原則5年間の有期給付、継続給付などが示されています。
一方、すでに受給している人、60歳以降に受給権が発生する人、2028年度に40歳以上になる女性など、見直しの影響を受けないと案内された層もあります。子どもが独立した世帯でも、夫婦の年齢と死亡時期で影響は変わります。
「ねんきんネット」の試算だけで遺族年金は出ない
日本年金機構のFAQによると、「ねんきんネット」の年金見込額試算は老齢基礎年金・老齢厚生年金が対象で、障害年金と遺族年金は対象外です。
夫婦それぞれの老齢年金見込みを調べる用途には使えますが、その画面だけを見て死亡後の受取額を決めることはできません。
「ねんきんネットの数字=死亡後の年金」ではありません。遺族年金は年金事務所などで自分の条件を照会しましょう。
3つの期限で、減額後の家計を3期間に分ける
期間A:子への支援が残る間
教育費や仕送りが少し残る時期です。配偶者の生活費、住宅費に加え、終わっていない子への支援を死亡保障の役割として分けます。
この期間だけ必要な金額を終身保障で持つ必要があるとは限りません。現在の定期保障が支援終了まで続くなら、すぐ解約せず期限まで残す案も比べます。
期間B:支援終了から配偶者の退職・年金開始まで
子への支出は減りますが、配偶者が働ける期間と、世帯主の収入がなくなった場合の差が大きくなりやすい時期です。住宅ローンの団信、配偶者の手取り、退職金、死亡退職金、貯蓄を同じ欄へ置きます。
必要な保障額が期間Aより小さくなるなら、保障を一段下げる案が見えてきます。配偶者の収入が少なくローン以外の固定費が重いなら、子どもの独立だけで急に小さくしません。
期間C:老齢年金開始後
老齢年金開始後は、夫婦二人で受け取る場合と、一人になった場合の月額差を見ます。生活費は二人分から一人分へ単純に半分になるとは限りません。
住居費、光熱費、車、通信費など、一人でも大きく変わらない支出があるからです。葬儀等の一時金を残したいのか、配偶者の長期的な生活費を残したいのかも分けます。
| 期間 | 主な不足 | 比べたい資金 | 保障の置き方 |
|---|---|---|---|
| A 子への支援中 | 支援・生活費・住居費 | 貯蓄、学費準備、現保障 | 支援終了まで残す案 |
| B 配偶者の年金前 | 生活費・住居費・収入差 | 給与、退職金、団信、貯蓄 | 不足期間だけ段階的に残す案 |
| C 年金開始後 | 一人世帯の不足・一時費用 | 自分の年金、遺族年金、貯蓄 | 必要目的へ絞る案 |
期限ごとに不足額が下がるなら、死亡保障も階段状に小さくできます。その差が、減額や特約整理を検討できる部分です。
減額・特約整理・払済・解約は同じではない
減額は契約を残したまま保障額を小さくする
減額できる契約では、死亡保障の一部を残しながら保険料を下げられる場合があります。最低保障額、特約の扱い、解約返戻金の変化は契約によって異なります。
主契約を減額すると特約も減る・消える契約があるため、死亡保障だけが変わると思わず、変更後設計書を受け取ります。
特約整理は「何が主契約か」を先に見る
定期保険特約だけを外せる契約もあれば、医療特約などが主契約に付いていて単独で残せない契約もあります。子育て期の上乗せ保障だけを外したいなら、特約名と保障期間を一覧にします。
医療保障を残したいから古い契約全体を維持する、という結論が本当に必要かは契約構造次第です。保険会社へ変更後の保障と保険料を確認します。
払済は利用できない契約もある
払済保険へ変更できる場合は、以後の保険料払込みを止め、解約返戻金などをもとに保障額を小さくして契約を続けます。利用可否や変更後の保障は商品・契約時期で異なります。
特約が消える、保障額が大きく下がる、元へ戻せないといった可能性も含め、書面で比べます。
解約は最後に置く
解約すると保障は終わり、同じ契約へ戻せないのが一般的です。年齢や健康状態により、新しい保険へ希望どおり加入できないこともあります。
見直し順は、現在の契約を残す案、減額案、特約整理案、払済案、新契約へ移る案、解約案です。新しい保障が必要なら、成立と保障開始前に旧契約を解約しません。
家計別に見ると、減らし方は3通りに分かれる
支援終了・団信あり・配偶者収入あり:早めの減額候補
子への支援が終わり、団信の保障対象を確認でき、配偶者の収入と貯蓄で生活費を賄える世帯は、子育て期の上乗せ保障を減らしやすいケースです。
ただし、ローン以外の住居費と、退職から老齢年金開始までの不足を残します。大きな保障をゼロにするのではなく、一時費用や短い不足期間だけ残す案と比べます。
支援が数年残る・ローン条件が複雑:段階的な減額候補
仕送りがあと3年、ペアローンで片方の債務だけが団信対象など、期限がずれる世帯です。今すぐ大きく減らすより、支援終了時とローン完済時に二段階で見直すほうが目的に合います。
一度の相談ですべて決めず、次の見直し日をカレンダーへ置きます。保障を残す理由がなくなった日から減らせば、惰性で払い続ける期間を短くできます。
配偶者収入が少ない・年金開始まで長い:保障維持も比較
子どもが独立しても、配偶者の収入が少なく、老齢年金開始までの期間が長ければ、生活費の不足が大きく残ります。死亡保障を軽くする前に、期間Bの月額不足を計算します。
保険料負担が重い場合は、保障を全部なくすのではなく、必要期間を短くする、特約を外す、貯蓄との分担を変える案を比べます。
| 家計の状態 | 減らしやすさ | 先に見る資料 |
|---|---|---|
| 支援終了・団信確認済み・収入十分 | 比較的減らしやすい | 住居維持費、年金見込み、貯蓄 |
| 支援やローンが数年残る | 段階的に減らす余地 | 支援終了日、残高、団信契約 |
| 配偶者の収入が少なく年金まで長い | 維持案も必要 | 月額不足、退職時期、公的保障 |
相談では「いくら減らすか」より3枚の比較表を頼む
現契約を基準に3案を同じ紙へ載せる
相談時は、現契約のまま、子への支援終了後に減額、配偶者の年金開始まで期限を合わせる、という3案を同じ条件で出してもらいます。
各案には、現在と変更後の死亡保障額、月額保険料、保障終了日、解約返戻金、消える特約、元へ戻せるかを載せます。新商品だけの提案では、今の契約を残す価値が見えません。
年金と団信は相談員の推測で確定しない
遺族年金は年金事務所など、団信は借入金融機関・契約書類、保険契約は保険会社で確認します。窓口の説明が分かりやすくても、各制度の最終確認先は分けます。
公的保障と住宅ローンの数字が仮置きなら、提案書にも「仮」と書いてもらいます。確定前の金額で死亡保障を減らさないためです。
相談形式は資料を広げやすい方法で選ぶ
店舗で複数案を比べたいなら保険クリニック、自宅で夫婦そろって相談したいなら保険見直しラボ、訪問やオンラインを含めて検討したいならマネードクターが候補になります。
サービスごとに取扱保険会社、相談方法、担当者の扱い、契約後の窓口が異なります。各サービスの正本記事で現行条件を確かめてから選びます。
次の見直し日まで決めて終える
子への支援終了、住宅ローン完済、退職、年金開始など、次に家計が変わる日を決めます。変更しない結論になった場合も、次回日を残せば払いっぱなしを防げます。
子への支援、住居費、配偶者の退職・年金開始日を置きます。
年金事務所、金融機関、契約書類で仮の数字を減らします。
保障額、期限、保険料、消える特約を同じ表で比べます。
変更しない案も比較表へ入れましょう。新商品だけを並べると、今の契約に残す価値が見えなくなります。
子どもの独立後の死亡保障でよくある質問
- 子どもが独立したら死亡保障はゼロにできますか?
- 配偶者の生活費、住居費、年金開始までの収入差、葬儀などの一時費用が貯蓄と公的保障で賄えるなら、小さくできる可能性があります。子どもの独立だけでゼロと決めず、3つの期限ごとの不足を見ます。
- 子どもへの仕送りが少し残る場合はどうしますか?
- 毎月額と終了月を決め、その期間分を独立した欄へ置きます。支援終了まで現在の定期保障を残し、その後に減額する二段階案も比べられます。
- 団信があれば住宅費の死亡保障はいりませんか?
- 団信の保障対象となる債務は軽くなる場合がありますが、契約者、ローン形態、保障条件の確認が必要です。固定資産税、管理費、修繕費、賃貸の家賃などは別に残ります。
- ねんきんネットで遺族年金も試算できますか?
- 日本年金機構のFAQでは、見込額試算の対象は老齢基礎年金と老齢厚生年金で、遺族年金は対象外です。個別の遺族年金は年金事務所などで条件を確認します。
- 減額と解約はどちらを先に比べますか?
- 現在の契約を残す案、減額、特約整理、払済の可否、新契約、解約の順で並べると、失う保障が見えます。新契約が必要な場合は、成立と保障開始前に旧契約を解約しません。
まとめ:子どもの独立後は、保障額より3つの日付を書き換える
子どもの独立後に死亡保障を見直すなら、最初に金額を削るのではなく、子への支援が終わる日、住宅負担を配偶者が賄える日、配偶者の収入が年金へ切り替わる日を置きます。
遺族基礎年金には子の年齢条件があり、遺族厚生年金も加入状況や遺族の年齢などで変わります。2028年4月には見直しも予定されているため、古い前提や「ねんきんネット」の老齢年金試算だけで死亡保障を減らさないことが大切です。
3つの期限ごとに不足額が下がるなら、死亡保障も階段状に小さくできます。減額、特約整理、払済、解約を同じものとして扱わず、現契約を含む3案を持ち帰る。これなら、保険料を軽くすることと、配偶者の生活を残すことを両立しやすくなります。